Rhin et Danube à sec : une menace grandissante pour l’économie européenne
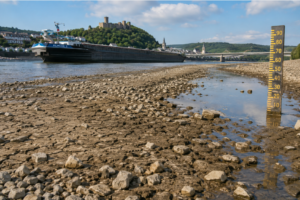
La baisse exceptionnelle du niveau de plusieurs grands fleuves européens commence à peser sur l’activité économique. Transport de marchandises perturbé, production énergétique sous tension et industries contraintes d’adapter leur fonctionnement : les conséquences des faibles débits du Rhin et du Danube dépassent désormais largement la question environnementale.

Les sécheresses successives auxquelles l’Europe est confrontée ont une conséquence particulièrement visible : certains de ses principaux axes fluviaux manquent d’eau. Le phénomène touche notamment le Rhin et le Danube, qui occupent une place centrale dans les échanges de marchandises sur le continent.

À Kaub, un point stratégique pour la navigation sur le Rhin en Allemagne, le niveau du fleuve est descendu à seulement 8 centimètres le 18 août. Un niveau inférieur au précédent record de 25 centimètres observé pendant la grande sécheresse de 2018 et très éloigné des 78 centimètres à partir desquels les conditions de navigation commencent à devenir difficiles.

La situation est également préoccupante sur le Danube. Des niveaux exceptionnellement faibles ont été observés sur certaines portions du fleuve en Hongrie et en Roumanie.

L’enjeu économique est considérable. À eux deux, le Rhin et le Danube concentrent environ 72 % du transport fluvial européen, avec respectivement 60 % et 12 % du total.

Des barges contraintes de réduire fortement leurs chargements

Lorsque le niveau d’un fleuve diminue, les bateaux ne cessent pas nécessairement de circuler. Ils doivent en revanche réduire leur chargement afin de diminuer leur tirant d’eau et éviter de toucher le fond.

Au début du mois d’août, certaines barges circulant sur le Rhin n’embarquaient ainsi plus qu’environ 20 % de leur chargement habituel. Sur la partie roumaine du Danube, les restrictions ont également conduit à réduire sensiblement les volumes transportés.

Cette perte de capacité est difficile à compenser. Une barge peut acheminer près de 2 000 tonnes de marchandises en un seul voyage, contre environ 1 500 tonnes au maximum pour un train de fret et seulement quelques dizaines de tonnes pour un camion-citerne.

Le transport fluvial ne représente certes qu’une fraction du fret européen, mais son poids est beaucoup plus important dans certains pays et pour certaines industries. Il représente ainsi environ 5,4 % du transport de marchandises en Allemagne et près de 19,2 % en Roumanie.

Le recours au rail ou à la route peut absorber une partie des volumes, mais ces alternatives nécessitent davantage de véhicules et disposent elles-mêmes de capacités limitées. Elles peuvent également entraîner une hausse importante des coûts logistiques.

Le précédent de 2018 donne une idée des conséquences possibles. Pendant cet épisode de basses eaux, le prix du transport fluvial avait été multiplié par environ 2,5 pour certaines marchandises sèches en vrac et jusqu’à 4,5 pour le vrac liquide.

L’approvisionnement énergétique également concerné

Le manque d’eau ne perturbe pas uniquement le transport. Le Danube intervient également dans le fonctionnement du système énergétique de plusieurs pays d’Europe centrale et orientale.

En Hongrie et en Roumanie, l’eau du fleuve est notamment utilisée pour le refroidissement des centrales nucléaires de Paks et de Cernavodă. Ces installations occupent une place majeure dans le mix électrique national : le nucléaire représente environ 40 % de la production d’électricité hongroise et 20,5 % de celle de la Roumanie.

Lorsque les conditions hydrologiques ne permettent plus aux installations de fonctionner normalement, leur production peut être réduite. Les pays concernés doivent alors compenser avec d’autres sources d’électricité, notamment des centrales thermiques, ou augmenter leurs importations.

Une solution qui peut rapidement devenir coûteuse. En Roumanie, l’électricité achetée à l’étranger coûterait actuellement entre deux et deux fois et demie plus cher que celle produite sur le territoire national.

Les autorités hongroises et roumaines ont également adopté des mesures temporaires destinées à limiter la consommation de certains grands industriels. Automobile, chimie ou encore matériaux de construction figurent parmi les secteurs susceptibles d’être particulièrement affectés par ces contraintes énergétiques.

L’industrie chimique allemande particulièrement exposée

En Allemagne, la situation du Rhin est suivie de très près par les industriels. Les nombreuses usines installées le long du fleuve dépendent historiquement de cette voie de transport pour recevoir leurs matières premières et expédier leur production.

Le secteur chimique se trouve en première ligne. Le gigantesque complexe industriel de BASF à Ludwigshafen réalise par exemple environ 40 % de ses flux de marchandises par voie fluviale.

Sa situation géographique le rend particulièrement dépendant de la navigabilité du Rhin et des liaisons avec les grands ports européens d’Amsterdam, Rotterdam et Anvers.

Cette nouvelle contrainte intervient à un moment délicat pour l’industrie chimique allemande. Confrontée depuis plusieurs années à la hausse des coûts énergétiques et à une concurrence internationale accrue, elle a vu sa production reculer d’environ 20 % depuis 2018.

Un risque économique qui pourrait devenir récurrent

Les conséquences des faibles niveaux des fleuves ne sont pas seulement sectorielles. Lors de la sécheresse de 2018, les perturbations du transport fluvial avaient contribué à retrancher environ 0,3 à 0,4 point à la croissance du PIB réel allemand.

Or, une amélioration rapide de la situation n’est pas garantie. Sur le Rhin, la saison des basses eaux peut se prolonger jusqu’à l’automne. Une persistance du phénomène pourrait donc continuer à perturber les chaînes logistiques européennes au cours des prochaines semaines.

À plus long terme, le problème pose une question structurelle. Le recul de l’enneigement et des glaciers alpins, associé à des épisodes de chaleur et de sécheresse plus fréquents, pourrait augmenter la récurrence des périodes pendant lesquelles les grands fleuves deviennent difficilement navigables.

Pour les entreprises dépendantes du Rhin ou du Danube, la diversification des moyens de transport et des sources d’approvisionnement devient donc un enjeu stratégique. Les épisodes de basses eaux ne peuvent plus être considérés uniquement comme des accidents ponctuels : ils constituent désormais un risque climatique susceptible d’avoir des répercussions directes sur les coûts, la production et, à terme, la croissance européenne.
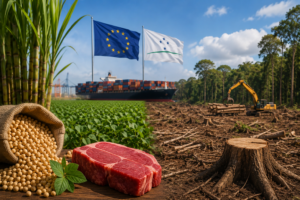
Accord UE-Mercosur : l’agriculture brésilienne face à une nouvelle ère commerciale

L’ouverture accrue du marché européen aux produits agricoles du Mercosur pourrait offrir de nouvelles perspectives aux exportateurs brésiliens de soja, de sucre et de viande bovine. Cette opportunité économique nourrit cependant les inquiétudes des organisations environnementales et des représentants de l’agriculture familiale, qui redoutent une intensification de la pression sur les terres et les écosystèmes.

Après plus de vingt-cinq années de négociations, l’accord commercial entre l’Union européenne et le Mercosur ouvre la voie à une transformation importante des échanges entre les deux blocs.

Au Brésil, première économie du Mercosur, le secteur agricole figure parmi les principaux bénéficiaires attendus. Le pays occupe déjà une place majeure sur les marchés mondiaux du soja, de la viande bovine, du sucre ou encore du jus d’orange.

L’abaissement de certaines barrières douanières européennes pourrait désormais renforcer ces exportations. Selon une estimation de l’Insper, institut d’enseignement et de recherche basé à São Paulo, les ventes agricoles brésiliennes à destination de l’Europe pourraient progresser de 2 à 7 % sous l’effet de l’accord.

Les organisations représentant les grands producteurs agricoles brésiliens accueillent donc favorablement le rapprochement commercial avec l’Europe. Mais ses conséquences potentielles font l’objet d’un débat beaucoup plus large au Brésil.

Soja, viande et sucre parmi les secteurs concernés

Plusieurs productions agricoles stratégiques pour l’économie brésilienne sont directement concernées par la réduction ou la suppression de droits de douane, parfois dans les limites de quotas prévus par l’accord.

C’est notamment le cas du soja, du sucre et de la viande bovine.

Ces filières sont largement tournées vers l’exportation et reposent en partie sur de très grandes exploitations. Le Brésil présente en effet une concentration foncière particulièrement importante : environ 1 % des propriétés agricoles représenteraient près de la moitié des terres cultivées.

L’accord pourrait donc consolider la position économique des grands groupes et propriétaires déjà présents sur les marchés internationaux.

Cette perspective inquiète certaines organisations représentant les populations rurales et l’agriculture familiale. Elles craignent que la priorité accordée aux grandes cultures d’exportation ne détourne davantage de terres et de capitaux des exploitations de plus petite taille destinées notamment au marché intérieur.

La déforestation au cœur des inquiétudes

La question environnementale constitue l’un des principaux points de tension entourant le développement de l’agriculture brésilienne.

Selon les données du réseau MapBiomas, l’agriculture et l’élevage ont joué un rôle déterminant dans la déforestation enregistrée au Brésil ces dernières années. Entre 2019 et 2024, la quasi-totalité des pertes de végétation naturelle recensées dans le pays étaient associées à des activités agricoles.

Une augmentation de la demande européenne pourrait donc accentuer la pression sur certains territoires si la hausse de production nécessite de nouvelles surfaces.

Une étude remise au gouvernement français en 2020 avait notamment cherché à mesurer les conséquences d’une augmentation de la production bovine dans les pays du Mercosur. Elle estimait que plusieurs centaines de milliers d’hectares supplémentaires pourraient être concernés par la déforestation.

Ces projections restent débattues et dépendent notamment de l’évolution des rendements, des pratiques agricoles et de l’application des réglementations environnementales.

Elles illustrent néanmoins l’un des principaux défis du traité : développer les échanges commerciaux sans encourager indirectement l’expansion agricole au détriment des forêts.

La question sensible des pesticides

L’utilisation des produits phytosanitaires constitue une autre source de préoccupation.

L’agriculture brésilienne consomme d’importantes quantités de pesticides, en particulier dans les grandes cultures intensives. Le soja, le maïs et la canne à sucre concentrent une part très importante de leur utilisation.

Le sujet concerne également directement l’Europe. Des entreprises européennes continuent d’exporter vers des pays tiers certaines substances dont l’utilisation n’est plus autorisée au sein de l’Union européenne.

Selon une enquête menée par les organisations Public Eye et Unearthed, près de 20 000 tonnes de pesticides interdits d’utilisation dans l’UE auraient été exportées vers les pays du Mercosur en 2024. Le Brésil représentait la majeure partie de ces volumes.

Les opposants à l’accord craignent qu’une intensification des grandes productions agricoles destinées à l’exportation ne conduise à une augmentation supplémentaire de l’utilisation de ces produits.

La question possède également une dimension sanitaire. Les autorités brésiliennes recensent depuis plusieurs années des dizaines de milliers de cas d’intoxication associés aux pesticides, tandis que les spécialistes considèrent qu’une partie importante des incidents n’est jamais déclarée.

Les petits agriculteurs redoutent un déséquilibre

Au-delà de l’environnement, le débat concerne le modèle de développement agricole que le Brésil souhaite privilégier.

Le Mouvement des travailleurs ruraux sans terre (MST) et d’autres organisations proches de l’agriculture familiale contestent depuis plusieurs années l’accord avec l’Union européenne.

Selon ses détracteurs, celui-ci risque de renforcer un modèle dans lequel le Brésil exporte principalement des matières premières agricoles tandis qu’il importe davantage de produits industriels et technologiques européens.

Ils craignent également que les grandes exploitations exportatrices disposent de moyens supplémentaires pour acquérir des terres et investir, renforçant encore la concentration du secteur agricole.

Les défenseurs du traité mettent au contraire en avant les débouchés commerciaux supplémentaires, l’arrivée potentielle d’investissements et une meilleure intégration du Brésil aux échanges internationaux.

Commerce et environnement, un équilibre délicat

L’accord soulève enfin une question plus générale concernant l’articulation entre politique commerciale et réglementation environnementale.

Certaines dispositions permettent à une partie de demander des consultations lorsqu’elle considère qu’une nouvelle mesure adoptée par son partenaire porte atteinte aux avantages commerciaux prévus par l’accord. Des mécanismes de médiation et de règlement des différends sont également prévus.

Pour les organisations environnementales, ces dispositions doivent être suffisamment encadrées pour éviter qu’elles ne découragent l’adoption de nouvelles réglementations écologiques.

Le débat illustre les contradictions auxquelles sont confrontés aussi bien le gouvernement brésilien que les dirigeants européens. Le président Luiz Inácio Lula da Silva a fait de la lutte contre la déforestation l’un des marqueurs de son retour au pouvoir, tout en défendant fortement les intérêts commerciaux du Brésil et le développement de ses exportations.

L’accord UE-Mercosur pourrait ainsi représenter une opportunité considérable pour l’agriculture brésilienne. Son impact à long terme dépendra cependant largement des conditions dans lesquelles cette croissance sera organisée et de la capacité des deux blocs à faire coexister développement des échanges, protection des écosystèmes et soutien aux différentes formes d’agriculture.

La baisse du niveau du Rhin met sous pression l’industrie allemande

La sécheresse qui touche une grande partie de l’Europe cet été a des conséquences bien au-delà des enjeux environnementaux. En Allemagne, la diminution du niveau du Rhin perturbe fortement le transport fluvial et fragilise plusieurs secteurs industriels qui dépendent de ce fleuve pour leur approvisionnement en matières premières et l’expédition de leurs marchandises.

Sous l’effet d’un déficit prolongé de précipitations et de températures élevées, plusieurs portions du Rhin affichent des niveaux d’eau particulièrement faibles. Cette situation complique la circulation des péniches, qui doivent réduire leur chargement afin de pouvoir naviguer sans risque. Pour de nombreuses entreprises, cette contrainte entraîne une hausse des coûts logistiques et ralentit les chaînes d’approvisionnement.

Le Rhin constitue l’un des principaux axes de transport européens. Reliant les grands ports de la mer du Nord aux principales régions industrielles allemandes, il joue un rôle essentiel dans l’acheminement de produits pétroliers, de minerais, de charbon, de céréales, de produits chimiques ou encore de conteneurs. Une part très importante du trafic fluvial allemand transite chaque année par cette voie navigable.

Face à la baisse du niveau des eaux, les compagnies de navigation sont contraintes de multiplier les rotations ou d’utiliser des embarcations plus petites. Cette réduction de capacité se traduit par une augmentation des coûts du transport fluvial, certains industriels devant également recourir davantage au rail ou au transport routier pour maintenir leurs livraisons.

Les groupes industriels les plus exposés adaptent progressivement leur organisation. Les entreprises de la chimie, de la sidérurgie ou encore du raffinage mettent en place des solutions alternatives afin de limiter les perturbations, notamment en augmentant leurs capacités de stockage ou en diversifiant leurs moyens de transport. Malgré ces ajustements, plusieurs sites signalent déjà des difficultés d’approvisionnement susceptibles d’affecter leur production.

Le report des marchandises vers le rail et la route ne constitue toutefois pas une solution idéale. Les capacités ferroviaires demeurent limitées, tandis que le secteur du transport routier continue de faire face à une pénurie de conducteurs. Cette saturation des infrastructures complique encore davantage la gestion des flux logistiques.

Les répercussions pourraient également se faire sentir auprès des consommateurs. L’augmentation des coûts de transport risque de peser sur le prix de nombreux produits, qu’il s’agisse des carburants, des biens manufacturés ou de certaines marchandises alimentaires.

Les autorités allemandes cherchent désormais à limiter l’impact économique de cette situation. Des discussions ont été engagées avec les acteurs du transport, des ports et de l’industrie afin d’identifier des solutions à court terme. Plusieurs responsables politiques souhaitent également accélérer les projets d’aménagement du Rhin pour améliorer sa navigabilité lors des épisodes de basses eaux.

Au-delà de cette crise ponctuelle, la situation relance le débat sur l’adaptation des infrastructures aux conséquences du changement climatique. Les épisodes de sécheresse étant appelés à devenir plus fréquents, de nombreux économistes estiment que les entreprises devront intégrer ce risque dans leur stratégie logistique afin de renforcer la résilience de leurs chaînes d’approvisionnement.

Pour la première économie européenne, la baisse du niveau du Rhin rappelle ainsi à quel point les phénomènes climatiques peuvent désormais avoir des conséquences directes sur la production industrielle, les coûts de transport et la croissance économique.

L’automobile européenne face à une surcapacité historique : jusqu’à un tiers des usines menacées

L’industrie automobile européenne est confrontée à une crise structurelle qui pourrait entraîner une profonde restructuration de son appareil industriel. Selon une étude du cabinet de conseil BCG, les usines du continent ne fonctionnent aujourd’hui qu’à 59 % de leurs capacités en moyenne, un niveau très inférieur au seuil d’environ 80 % généralement considéré comme nécessaire pour assurer leur rentabilité.

Cette sous-utilisation des sites de production résulte d’un déséquilibre durable entre les capacités industrielles et la demande mondiale de véhicules. Les analystes estiment que l’Europe dispose d’une capacité excédentaire de près de 5,4 millions de véhicules par an, soit l’équivalent de plus de 35 usines sur les quelque 90 implantées sur le continent.

La France également concernée

La situation touche directement l’industrie française. En quelques années, la production nationale est passée d’environ 1,7 million de véhicules en 2019 à près d’un million en 2025, illustrant le ralentissement du secteur.

Pour les experts du BCG, une restructuration apparaît désormais difficilement évitable. Selon eux, plusieurs fermetures de sites pourraient intervenir en Europe au cours des trois à cinq prochaines années afin d’adapter les capacités de production aux volumes réellement demandés par le marché.

Les grands constructeurs accélèrent leur restructuration

Plusieurs groupes automobiles ont déjà engagé des mesures de réduction de leurs capacités industrielles.

Le constructeur allemand Volkswagen étudie notamment l’avenir de plusieurs de ses usines en Allemagne, après avoir déjà arrêté certaines productions ces derniers mois. Le groupe a également annoncé d’importantes suppressions de postes dans le cadre de son plan de transformation.

De son côté, Stellantis prévoit de diminuer sa capacité de production européenne d’environ 800 000 véhicules. Mercedes-Benz et BMW suivent également cette tendance en ajustant progressivement leurs volumes de fabrication face au ralentissement du marché.

Les constructeurs généralistes apparaissent comme les plus exposés, avec un taux moyen d’utilisation des usines inférieur à 60 %, tandis que les marques premium résistent légèrement mieux, sans toutefois échapper à la baisse de la production.

Une crise qui dépasse la pandémie

Pour le BCG, les difficultés actuelles ne sont plus uniquement liées aux conséquences de la crise sanitaire. Avant la pandémie, les constructeurs avaient dimensionné leurs outils industriels en anticipant un marché mondial dépassant les 100 millions de véhicules par an. Or, la demande devrait désormais se stabiliser autour de 90 millions d’unités, créant un excédent durable de capacités.

Les projections du cabinet indiquent que les usines européennes pourraient rester utilisées à moins de 60 % de leurs capacités jusqu’à la fin de la décennie, renforçant la nécessité d’une réorganisation du secteur.

Diversification et défense : des solutions encore limitées

Afin d’éviter des fermetures, plusieurs industriels explorent de nouvelles pistes. Certains envisagent de convertir une partie de leurs sites à la fabrication de composants automobiles, comme les batteries ou les essieux. Des partenariats avec des constructeurs chinois sont également étudiés pour mieux utiliser les capacités disponibles.

L’essor de l’industrie de la défense ouvre aussi de nouvelles perspectives. Plusieurs groupes automobiles examinent la possibilité d’accueillir des productions liées aux équipements militaires, tandis qu’en France, Renault a déjà noué des partenariats pour fabriquer des drones.

Ces débouchés restent toutefois insuffisants pour absorber l’ensemble des surcapacités du secteur. Les volumes produits dans la défense demeurent très inférieurs à ceux de l’automobile, ce qui limite leur capacité à compenser la baisse durable de la demande de véhicules.

Selon les experts, les sites affichant les coûts de production les plus élevés ou les niveaux de performance les plus faibles, notamment en Allemagne et en France, pourraient être les premiers concernés par les restructurations à venir. Les ajustements devraient passer par des réductions d’équipes, des transferts de production ou, dans certains cas, des fermetures d’usines.

Industrie : la décarbonation, un levier stratégique pour l’indépendance économique

À l’occasion du salon Global Industrie, actuellement organisé à Paris, la transition écologique du tissu industriel s’impose comme un enjeu central. Derrière l’objectif climatique se joue aussi une question de souveraineté : réduire la dépendance énergétique tout en modernisant l’appareil productif.

Aujourd’hui, l’industrie représente environ 15 % des émissions de gaz à effet de serre en France. Un poids considérable qui en fait un acteur clé dans la trajectoire vers la neutralité carbone fixée à l’horizon 2050. Pour atteindre cet objectif, une transformation profonde des modes de production apparaît incontournable.

Des secteurs clés dans le viseur

Certaines activités concentrent l’essentiel des émissions industrielles. La sidérurgie arrive en tête, notamment en raison des procédés très énergivores nécessaires à la production d’acier. Mais elle est loin d’être la seule concernée.

Le ciment, le verre, le papier, le sucre ou encore l’aluminium figurent également parmi les secteurs les plus émetteurs. À cela s’ajoute l’industrie chimique, avec des produits comme l’éthylène, l’ammoniac ou le chlore, indispensables à de nombreuses chaînes de production, de l’agriculture aux matériaux du quotidien.

Au total, neuf secteurs stratégiques ont été identifiés comme prioritaires. Pour les accompagner, des feuilles de route spécifiques doivent être mises en place afin d’organiser leur transition sur le long terme.

Des investissements massifs mais nécessaires

La transformation du modèle industriel a un coût significatif. Les besoins d’investissement sont estimés à plusieurs dizaines de milliards d’euros dans les prochaines décennies. Une première phase, d’ici 2030, mobilisera des financements importants pour déployer des solutions déjà disponibles.

Parmi les leviers immédiats figurent l’amélioration de l’efficacité énergétique des procédés, le recours accru aux matières recyclées et la substitution progressive des énergies fossiles par de l’électricité décarbonée.

Au-delà de 2030, la transition reposera davantage sur des innovations technologiques encore en développement. L’hydrogène apparaît notamment comme une solution prometteuse pour décarboner certaines productions difficiles à électrifier, comme l’acier ou les engrais.

Le pari de l’hydrogène bas carbone

L’enjeu ne se limite pas à produire de l’hydrogène, mais à le faire de manière propre. Aujourd’hui, une grande partie de l’hydrogène utilisé dans l’industrie est issue d’énergies fossiles, ce qui en limite fortement l’intérêt climatique.

À l’inverse, l’hydrogène dit “vert” ou “bas carbone” est produit grâce à de l’électricité peu émettrice, via un procédé appelé électrolyse. Cette technologie consiste à séparer les molécules d’eau pour en extraire l’hydrogène, sans recourir aux hydrocarbures.

Le développement de cette filière nécessite toutefois des investissements conséquents, tant dans les infrastructures que dans les capacités de production d’électricité décarbonée.

Un enjeu économique autant qu’environnemental

Au-delà de l’urgence climatique, la décarbonation de l’industrie répond aussi à des impératifs économiques. Sans adaptation, les coûts de production pourraient fortement augmenter dans les prochaines décennies, notamment sous l’effet de la hausse des prix de l’énergie.

À l’inverse, investir dès aujourd’hui dans des solutions bas carbone pourrait permettre d’anticiper ces évolutions et de renforcer la compétitivité des entreprises françaises.

La question de la dépendance énergétique est également centrale. L’industrie repose encore largement sur des énergies fossiles importées. Réduire cette dépendance constitue un enjeu stratégique dans un contexte international marqué par des tensions sur les approvisionnements.

Vers une industrie plus résiliente

La transition vers une industrie décarbonée ne se résume donc pas à une contrainte environnementale. Elle s’inscrit dans une logique plus large de transformation économique, visant à construire un modèle plus durable et plus autonome.

En combinant innovation technologique, investissements massifs et adaptation des pratiques, la France espère relever ce défi de taille. Une évolution qui pourrait redessiner en profondeur le paysage industriel dans les décennies à venir.

La filière automobile française au bord de la rupture, alerte le Sénat

Considérée depuis des décennies comme l’un des piliers de l’industrie nationale, la filière automobile française traverse une zone de fortes turbulences. Dans un rapport rendu public à l’automne, la commission des Affaires économiques du Sénat dresse un constat sévère : le secteur est engagé dans une crise profonde et systémique, qui pourrait conduire à un effondrement si aucune décision structurante n’est prise rapidement.

La filière représente aujourd’hui environ 350 000 emplois directs répartis sur près de 4 000 sites industriels. En incluant les activités en aval — sous-traitance, distribution, maintenance — ce sont près de 800 000 emplois qui dépendent directement ou indirectement de la santé de l’automobile. Un poids économique majeur, aussi bien au niveau national que dans de nombreux territoires. « L’automobile est la colonne vertébrale de notre industrie », rappelait Dominique Estrosi Sassone, présidente de la commission, lors de la présentation du rapport.

Pourtant, ce socle industriel vacille. Le document parlementaire pointe une accumulation de fragilités : perte de compétitivité, difficulté à s’adapter aux règles européennes, concurrence internationale exacerbée et essoufflement de la demande. Des signaux faibles devenus visibles, notamment avec la mise à l’arrêt temporaire de plusieurs sites du groupe Stellantis à Poissy, Mulhouse et Sochaux. Le constructeur justifie ces pauses par la nécessité d’ajuster sa production face à un marché atone, un phénomène observé simultanément en Allemagne, en Espagne, en Italie ou encore en Pologne.

Au cœur des inquiétudes figure la question de la compétitivité. Pour les sénateurs, la survie du secteur passe par une révision en profondeur du cadre européen. Dominique Estrosi Sassone plaide pour une actualisation du plan automobile européen, un chantier dont le principe a été confirmé par Stéphane Séjourné, vice-président exécutif de la Commission européenne, auditionné au Sénat mi-octobre.

Le rapport dresse également un bilan sombre des deux dernières décennies. Depuis la pandémie de Covid-19, les ventes de véhicules particuliers ont reculé d’environ 20 % en France. À plus long terme, la part française dans la production automobile européenne a chuté de 12 points entre 2000 et 2020. Une érosion attribuée en grande partie à des années de délocalisations vers des pays à bas coûts. Pour Alain Cadec, le risque est clair : sans inflexion rapide, l’automobile pourrait connaître le même sort que la sidérurgie.

Les sénateurs se montrent particulièrement critiques à l’égard des objectifs climatiques européens, et notamment de l’interdiction programmée de la vente de voitures thermiques neuves à partir de 2035. Une échéance jugée trop brutale pour des constructeurs déjà contraints d’investir massivement dans l’électrique, alors même que le marché se contracte. Alain Cadec parle d’une stratégie qui affaiblit l’industrie européenne, plaidant pour un report de cette date, une position également défendue par le chancelier allemand Friedrich Merz.

À cette pression réglementaire s’ajoute une concurrence internationale jugée déloyale. La Chine, devenue le premier producteur mondial de véhicules électriques, inquiète particulièrement les parlementaires. Selon Annick Jacquemet, rapporteure du texte, les exportations chinoises ont explosé en quelques années, portées par une politique industrielle très interventionniste, des subventions massives et des coûts de production nettement inférieurs. Résultat : des véhicules vendus jusqu’à 30 % moins cher que leurs équivalents européens, à qualité comparable.

Dans ce contexte, la commission sénatoriale estime que la question dépasse le seul cadre économique. Il s’agit d’un enjeu de souveraineté industrielle, mais aussi stratégique. Pour éviter que l’Europe ne se contente d’importer des véhicules produits ailleurs, le rapport propose des mesures offensives : droits de douane temporaires sur certains véhicules et composants chinois, exigences renforcées de contenu local et objectif de production européenne de batteries à l’horizon 2035.

La compétitivité passe aussi par l’innovation. Les sénateurs appellent à renforcer les investissements en recherche et développement, à soutenir les gigafactories et à accélérer le développement des logiciels embarqués, devenus centraux dans la valeur ajoutée automobile.

Enfin, le rapport insiste sur l’accessibilité des véhicules. Sans opposer thermique et électrique, les élus soulignent la nécessité de laisser du temps à l’industrie comme aux consommateurs. Le coût d’entrée de l’électrique reste élevé, notamment pour les ménages modestes, d’autant que les constructeurs ont privilégié ces dernières années des modèles plus haut de gamme. La commission recommande donc de flécher les aides publiques vers la production de petits véhicules abordables, de structurer un marché de l’occasion électrique avec un diagnostic batterie certifié et de renforcer les dispositifs de leasing social, en France comme à l’échelle européenne.

Pour les sénateurs, l’urgence est réelle. Sans décisions rapides et coordonnées, la filière automobile française risque de perdre durablement son rôle moteur dans l’économie nationale.

Le travail à la chaîne : entre efficacité industrielle et fatigue humaine

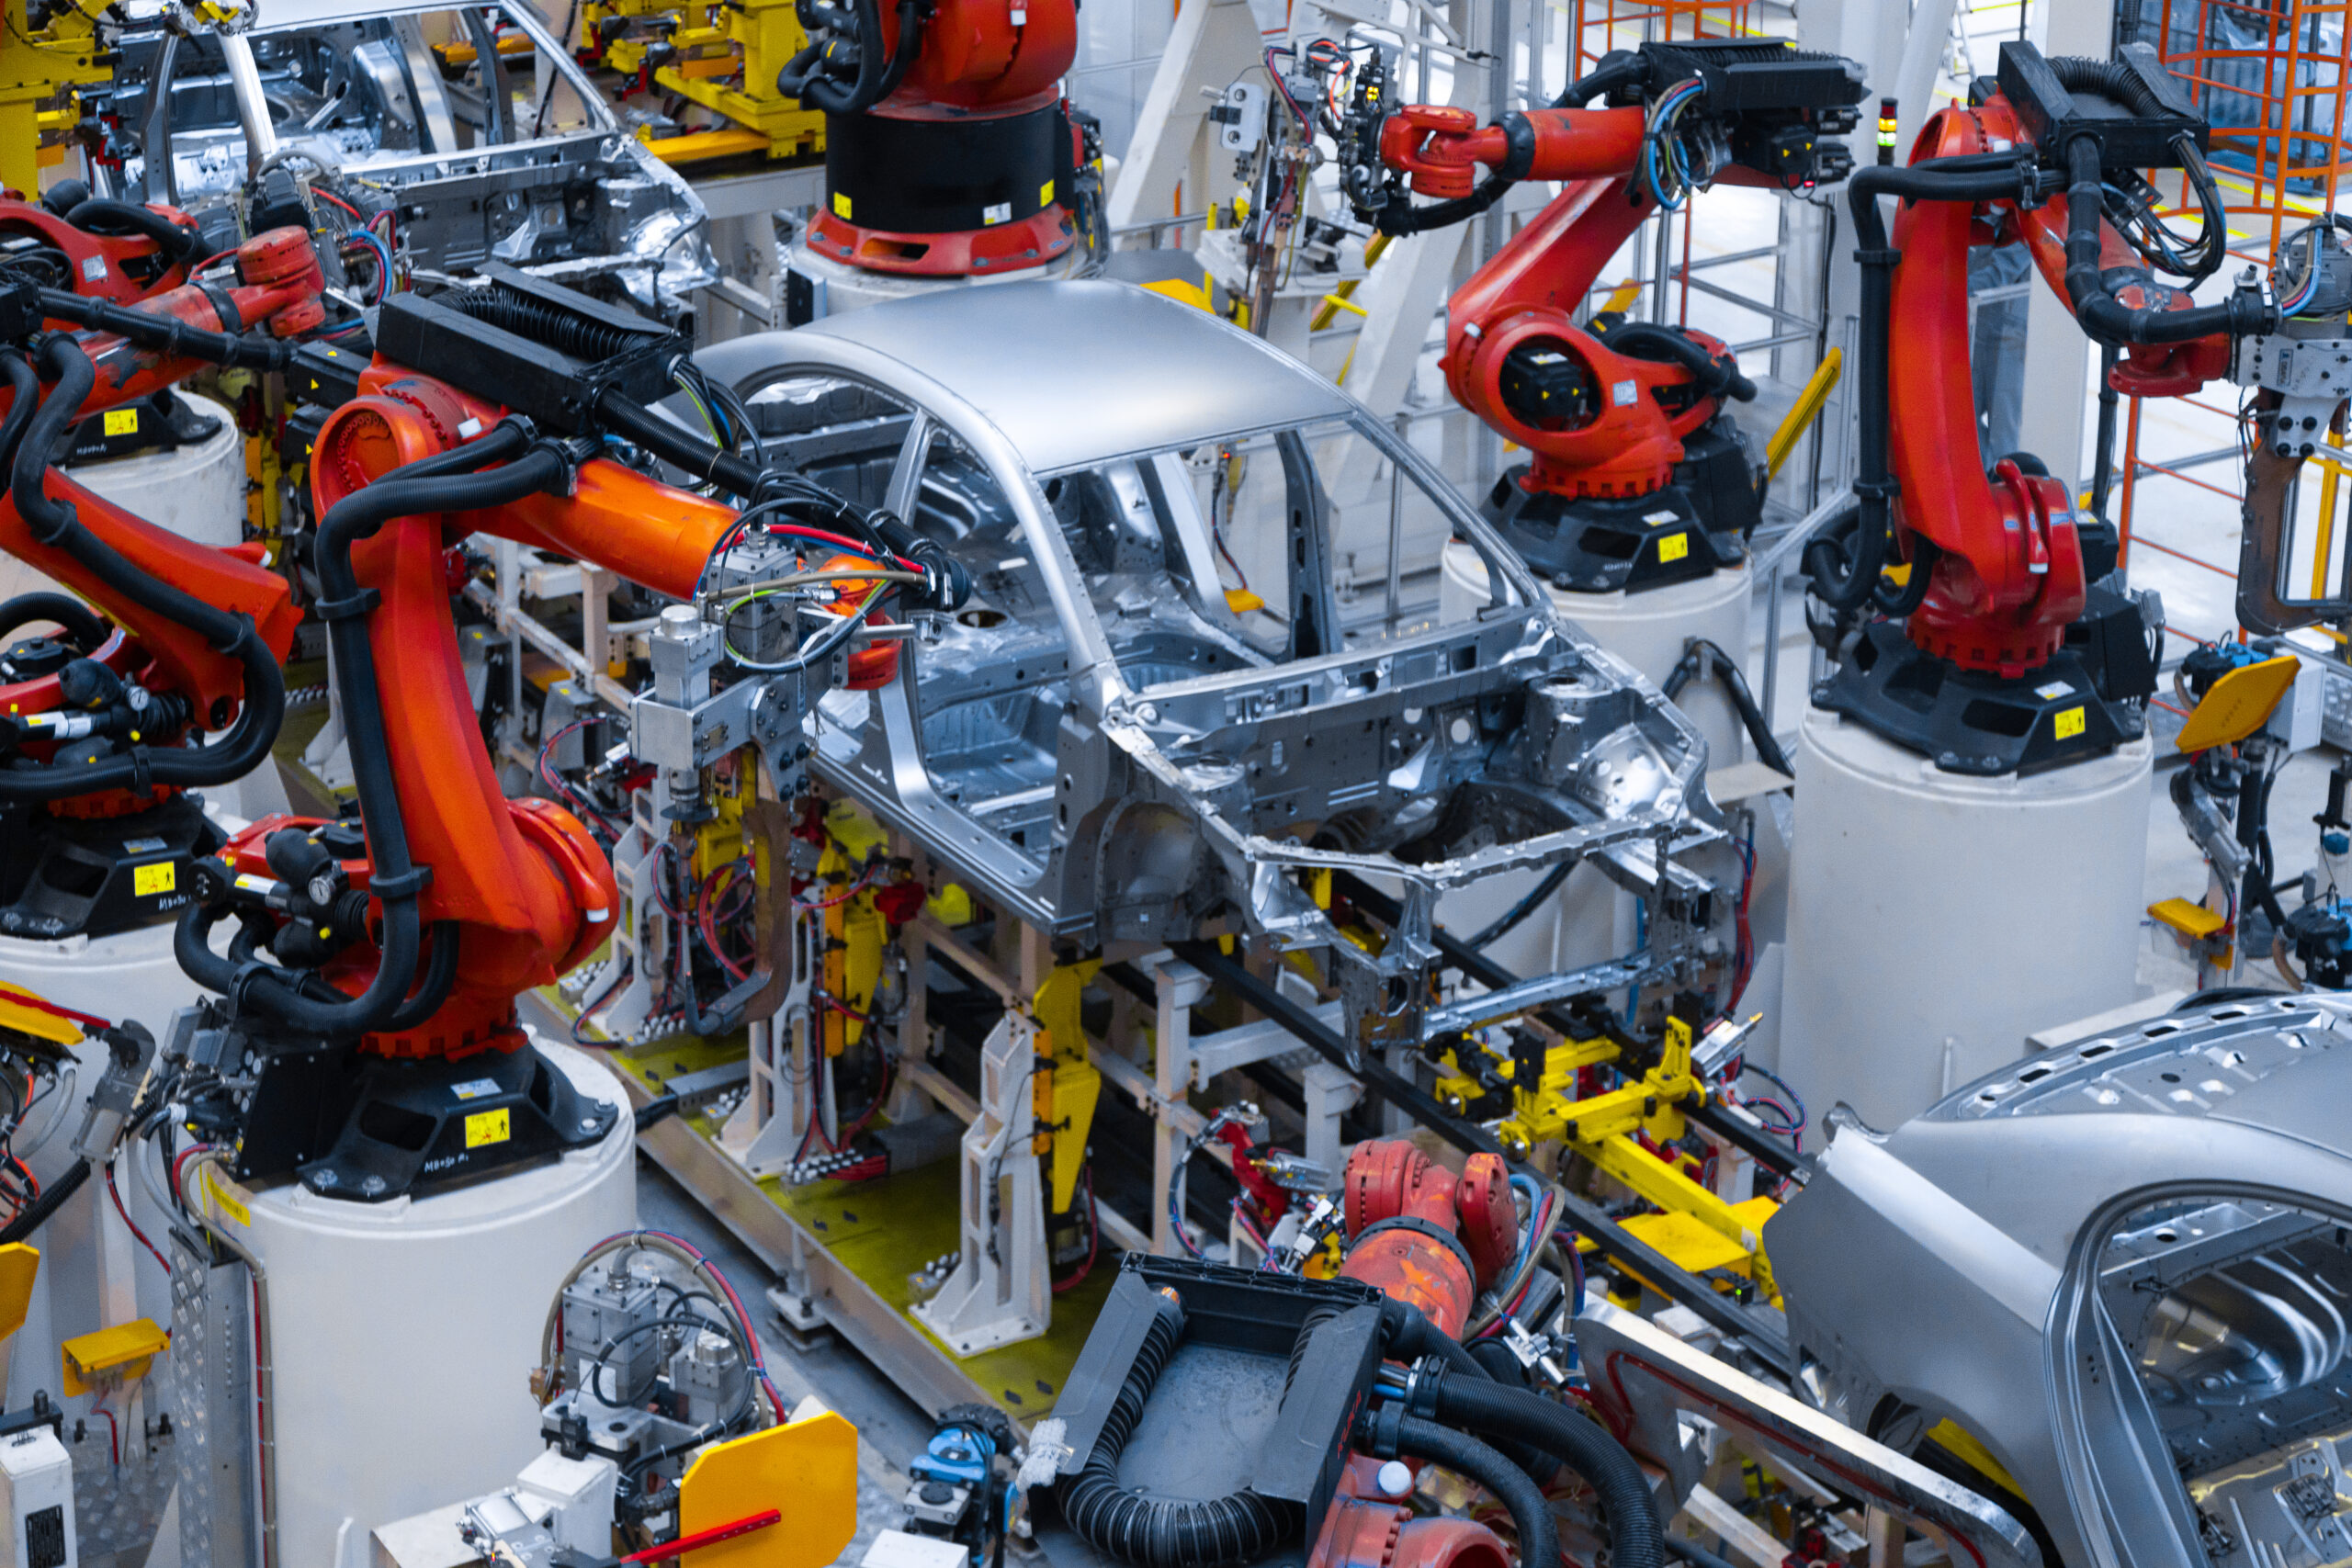
Symbole de la modernité industrielle du XXᵉ siècle, le travail à la chaîne a profondément transformé l’organisation du travail et la production de masse. Né dans les usines automobiles américaines, ce modèle s’est imposé dans le monde entier comme une révolution technique et économique. Mais derrière la promesse d’efficacité, il a aussi révélé ses limites humaines et sociales. Aujourd’hui, alors que l’automatisation et la robotisation redessinent le monde du travail, le travail à la chaîne continue d’incarner à la fois la puissance et les paradoxes de l’industrie moderne.

Une invention qui a bouleversé la production

Le travail à la chaîne trouve ses origines au début du XXᵉ siècle, avec l’industriel américain Henry Ford. En 1913, il introduit dans ses usines automobiles de Détroit un système d’assemblage en série inspiré des abattoirs de Chicago : chaque ouvrier effectue une tâche simple et répétitive pendant que le produit avance sur un tapis roulant. Résultat : le temps de fabrication d’une voiture Ford T passe de douze heures à moins de deux.

Ce modèle, appelé “fordisme”, repose sur un principe d’efficacité maximale. La division du travail permet d’augmenter la productivité tout en réduisant les coûts. Les ouvriers deviennent des spécialistes d’un geste unique, exécuté à un rythme imposé par la cadence de la chaîne. Cette organisation, reprise dans de nombreux secteurs (électroménager, textile, métallurgie, agroalimentaire), a permis l’essor de la production de masse et de la consommation de masse.

En Europe, et notamment en France, le travail à la chaîne s’impose après la Seconde Guerre mondiale. Il symbolise la reconstruction, la croissance et l’entrée dans l’ère industrielle moderne. Les usines Renault, Peugeot ou Citroën deviennent les emblèmes de ce nouveau modèle économique.

Un gain d’efficacité au prix de la monotonie

Sur le plan économique, le travail à la chaîne a longtemps été perçu comme un modèle de réussite. Il a permis de produire plus vite, de baisser les prix et d’offrir aux travailleurs un emploi stable. Cependant, cette rationalisation du travail a aussi entraîné une standardisation des gestes et une perte d’autonomie.

L’ouvrier de chaîne exécute sans interruption la même tâche, souvent dans un environnement bruyant et cadencé. Le temps est minuté, les marges d’erreur minimes, et les gestes répétitifs peuvent provoquer des troubles physiques comme les tendinites ou les douleurs articulaires.

Mais au-delà de la fatigue physique, c’est la fatigue psychologique qui s’impose. Le travail perd son sens lorsque l’ouvrier ne voit plus le produit fini ni la finalité de son geste. Cette déshumanisation du travail a été décrite dès les années 1950 par des sociologues comme Georges Friedmann, qui dénonçait la “parcellisation” de l’activité ouvrière et la perte du sentiment d’utilité.

Des cinéastes comme Charlie Chaplin, dans Les Temps modernes (1936), ont immortalisé cette aliénation : l’homme réduit à une machine, prisonnier de la cadence, happé par la logique du rendement.

Les luttes ouvrières et les transformations sociales

Face à la dureté du travail à la chaîne, les luttes sociales se multiplient au cours du XXᵉ siècle. Les ouvriers revendiquent de meilleures conditions de travail, une augmentation des salaires et une reconnaissance de leur effort. En France, les grandes grèves des années 1960 et 1970 – notamment dans les usines Renault de Billancourt – marquent un tournant dans la relation entre patronat et salariés.

Les entreprises finissent par aménager certaines conditions : pauses plus fréquentes, rotation des postes, participation des ouvriers à l’organisation du travail. L’objectif est de réduire la monotonie et d’améliorer la motivation.

À partir des années 1980, l’automatisation et l’arrivée des robots industriels modifient en profondeur le travail à la chaîne. Les machines remplacent une partie des tâches répétitives, tandis que les ouvriers deviennent davantage des opérateurs chargés de surveiller et d’ajuster la production. Cette transformation réduit la pénibilité physique, mais impose de nouvelles compétences techniques.

Le travail à la chaîne à l’ère de la robotisation

Aujourd’hui, le travail à la chaîne ne disparaît pas : il évolue. Dans les usines modernes, la production en série reste essentielle, mais elle s’appuie sur des technologies de plus en plus sophistiquées : robots, capteurs, intelligence artificielle et gestion automatisée des flux.

Cette évolution permet une flexibilité accrue : les chaînes sont désormais capables de produire plusieurs modèles à la fois, grâce à la personnalisation industrielle. L’usine du futur se veut connectée, efficace et durable.

Mais la question humaine demeure centrale. L’automatisation, si elle allège certaines tâches, peut aussi engendrer un sentiment d’exclusion ou de perte de sens. Les ouvriers doivent s’adapter à de nouveaux outils, parfois sans véritable accompagnement. Le rythme reste imposé par la machine, et la logique de rendement continue de dominer.

Le travail à la chaîne reste également une réalité dans de nombreux secteurs moins automatisés, notamment l’agroalimentaire, la logistique ou l’industrie textile. Là, les conditions demeurent souvent difficiles, avec des cadences élevées et une pression constante sur la productivité.

Entre passé industriel et avenir du travail

Le travail à la chaîne représente à la fois un héritage et un symbole. Il a permis à l’humanité d’atteindre une efficacité de production inégalée, mais aussi révélé les limites d’un modèle centré sur la performance au détriment de l’humain.

Aujourd’hui, les débats sur le “travail du futur” s’en inspirent directement. Comment concilier productivité et bien-être au travail ? Comment replacer l’humain au cœur du processus industriel sans renoncer à l’efficacité ?

De nouvelles approches, comme le lean management, la production participative ou l’industrie 4.0, tentent de réconcilier ces deux mondes. Le travail à la chaîne, s’il appartient à une autre époque, continue de nous interroger sur le sens du progrès et sur la place de l’homme face à la machine.

Plus d’un siècle après Henry Ford, la question reste la même : comment produire mieux sans perdre l’essence même du travail – cette fierté d’agir, de créer et de contribuer à un monde en mouvement.

Dette publique : l’alerte de Bayrou contestée par des économistes

Le Premier ministre estime que la charge de la dette dépasse l’Éducation nationale. Une comparaison jugée trompeuse par plusieurs économistes.

L’avertissement de François Bayrou

À l’approche du vote de confiance du 8 septembre, François Bayrou a mis en avant un constat inquiétant : la France serait au bord du surendettement. Il souligne que la charge de la dette, évaluée à 66 milliards d’euros en 2025, dépasse désormais le budget de l’Éducation nationale. Cette rhétorique vise à justifier la nécessité d’économies drastiques.

Selon le Premier ministre, le remboursement des intérêts devient le premier poste de dépense, devant l’école et les armées. Cet argument, martelé pour illustrer l’urgence, frappe l’opinion publique en plaçant la dette au-dessus des priorités régaliennes. Bayrou entend ainsi dramatiser la situation afin de rallier une majorité autour de sa politique d’austérité.

L’alarme lancée n’est pas seulement économique, mais politique. Le chef du gouvernement cherche à donner un sens à son cap budgétaire, au risque de caricaturer les données. La peur du gouffre financier est ainsi utilisée comme outil de discipline parlementaire et comme justification des coupes à venir.

Des économistes dénoncent un raisonnement biaisé

L’économiste de l’OFCE rappelle que comparer les charges d’intérêts à des budgets ministériels est trompeur. La dette est une dépense financière particulière, qui ne peut être assimilée à une dépense courante. En procédant à cette comparaison, le Premier ministre simplifie à l’extrême et induit en erreur l’opinion.

Les experts soulignent que l’inflation amortit en partie, voire totalement, le coût de la dette. Si l’inflation est supérieure aux taux d’intérêt, l’État rembourse en monnaie dévaluée, ce qui réduit la charge réelle. En 2024, selon l’OFCE, la dette aurait même rapporté de l’argent à l’État, un phénomène qualifié de « taxe inflationniste ».

Pour les économistes, ce discours alarmiste sur la dette revient régulièrement dans l’histoire budgétaire française. Présentée comme « la plus stupide des dépenses », elle sert d’argument récurrent pour imposer l’austérité. Mais ce raisonnement néglige la complexité des dynamiques économiques et peut mener à des choix politiques contre-productifs.

La dette, enjeu politique et économique

L’affrontement entre gouvernement et économistes traduit une fracture plus profonde : faut-il voir la dette comme une menace ou comme un outil de financement ? Selon l’angle choisi, les conclusions varient radicalement, alimentant une confusion dans l’opinion publique.

Les prévisions pour 2025 restent mouvantes. Les taux d’intérêt, l’inflation et la croissance détermineront la réalité de la charge de la dette. Les comparaisons actuelles pourraient donc être infirmées par les faits. D’où la prudence des économistes face aux affirmations du gouvernement.

Pour certains, l’obsession autour de la dette n’est qu’un instrument rhétorique pour imposer des politiques impopulaires. En brandissant le spectre du surendettement, le pouvoir cherche à contraindre la société à accepter des sacrifices sans débat approfondi. La bataille autour des chiffres est donc aussi une bataille idéologique.


Orsted s’effondre en Bourse après un plan à 8 milliards

Le géant danois des énergies renouvelables chute de près de 30 % à Copenhague après l’annonce d’une augmentation de capital massive.
Un coup de massue sur les marchés

Lundi matin, le titre Orsted a plongé de 28,9 % à la Bourse de Copenhague, effaçant en quelques heures plusieurs milliards d’euros de capitalisation. À l’origine de cette débâcle : l’annonce d’une augmentation de capital de 60 milliards de couronnes danoises, soit environ 8 milliards d’euros. Cette opération, qui représente presque la moitié de la valeur boursière actuelle de l’entreprise (130 milliards de couronnes), a immédiatement été perçue par les investisseurs comme un signal de grande fragilité financière. La réaction a été d’autant plus violente que la dilution pour les actionnaires existants s’annonce massive.

Orsted, qui s’est reconverti des énergies fossiles vers l’éolien et le solaire, justifie cette levée de fonds par la nécessité de renforcer un bilan sous tension. Les difficultés à céder une partie du projet Sunrise Wind, combinées à une conjoncture défavorable sur le marché éolien offshore américain, ont créé un besoin de financement supplémentaire évalué à 40 milliards de couronnes. L’État danois, actionnaire majoritaire à 50,1 %, participera à l’opération, qui doit donner au groupe la flexibilité nécessaire pour mener à bien ses projets d’ici à 2027.

Le produit de l’émission doit financer un programme colossal : 8,1 gigawatts de nouvelles capacités éoliennes offshore d’ici à 2027, soit l’équivalent énergétique de cinq réacteurs EPR de Flamanville. Une ambition qui exige des moyens considérables, dans un environnement où les marges se sont effondrées sous l’effet de la hausse des coûts de construction, de l’inflation sur les matières premières, et de la remontée des taux d’intérêt.

Les vents contraires d’une industrie sous pression

Le retour de Donald Trump à la Maison Blanche en janvier a ravivé les tensions sur le secteur. Hostile de longue date aux énergies renouvelables, l’ancien président a signé dès le 20 janvier un décret suspendant les prêts fédéraux aux nouveaux projets éoliens offshore, en attendant un examen économique et environnemental. Cette décision a directement fragilisé Orsted, qui compte sur deux projets américains d’envergure : Revolution Wind (704 MW, prévu pour 2026) et Sunrise Wind (924 MW, prévu pour 2027). L’incertitude réglementaire pèse lourdement sur la valorisation du groupe depuis le début de l’année.

Comme ses concurrents, Orsted subit la flambée du prix des matières premières — notamment le polysilicium pour le solaire — et les surcoûts sur les chantiers offshore. Les projets en mer sont particulièrement sensibles à l’augmentation des coûts de transport, d’installation et de maintenance. En mai dernier, l’entreprise avait déjà retiré le projet Hornsea 4, au large de l’Écosse, en raison d’une explosion des coûts et de risques opérationnels accrus, entraînant des charges exceptionnelles de 470 à 600 millions d’euros.

Les analystes, comme ceux de la Royal Bank of Canada, pointent que Sunrise Wind est déjà soumis à une forte pression sur les rendements. La difficulté à céder une part de ce projet reflète la défiance des investisseurs face aux incertitudes politiques et économiques. Orsted relie directement ces échecs aux “évolutions défavorables du marché éolien offshore américain”, un marché jadis perçu comme stratégique mais désormais plombé par les signaux politiques négatifs et le manque de soutien financier fédéral.

Les défis d’un leader en quête de cap

L’augmentation de capital d’Orsted équivaut à lever près de la moitié de sa capitalisation actuelle, ce qui entraîne mécaniquement une dilution sévère. Si l’État danois participera à l’opération, les investisseurs privés voient leur part de capital réduite, ce qui explique en grande partie la violence de la sanction boursière. Pour les marchés, cette levée de fonds traduit un risque structurel plus profond que de simples difficultés conjoncturelles.

Orsted, longtemps considéré comme un modèle de transition énergétique réussie, doit désormais convaincre qu’il peut exécuter ses projets sans compromettre sa solidité financière. La communication du groupe insiste sur la nécessité de “préserver une capitalisation adéquate” et de maintenir la flexibilité budgétaire. Mais la succession de mauvaises nouvelles — retrait de projets, retards, surcoûts — fragilise la confiance des investisseurs et des partenaires financiers.

Malgré ces vents contraires, Orsted maintient le cap sur son programme éolien offshore, misant sur une reprise de la demande mondiale et sur la transition énergétique à long terme. Entre 2025 et 2027, l’entreprise déploiera un portefeuille parmi les plus ambitieux du marché, dans l’espoir que la conjoncture — réglementaire comme économique — se retourne en sa faveur. Un pari risqué, mais nécessaire pour rester dans la course face à des concurrents comme Vestas, Iberdrola ou RWE.


France 2040 : l’alerte sévère de l’Institut Montaigne

Démographie en berne, productivité stagnante, dette croissante : le think tank libéral met en garde contre l’inaction face aux périls structurels de la France.

Un déclin démographique lourd de conséquences

D’ici 2040, selon l’Institut Montaigne, les plus de 65 ans représenteront 26 à 28 % de la population française, contre environ 21 % aujourd’hui. Ce basculement démographique renforce le déséquilibre entre actifs et inactifs, avec un ratio de dépendance avoisinant les 50 %, soit un actif pour un inactif. Ce choc structurel aura des répercussions profondes sur les dépenses sociales et les retraites.

Le rapport pointe une baisse très forte de la natalité, qu’aucune mesure politique récente ne semble en mesure d’inverser. L’indicateur conjoncturel de fécondité est en recul constant, plaçant la France en deçà du seuil de renouvellement des générations. Ce déficit d’enfants pèsera sur le renouvellement de la population active et affaiblira le socle de la croissance.

À l’horizon 2040, la France risque de connaître une baisse du volume d’heures travaillées, aggravée par des tendances déjà en cours. Bruno Tertrais, coordinateur du rapport, prévient : sans renversement de cette dynamique, le pays s’installe dans une économie structurellement atone, où le vieillissement et la raréfaction des actifs entraînent une chute de la productivité globale.

Un modèle économique sous tension permanente

La dette publique, déjà au-delà des 110 % du PIB, devrait continuer de croître sous l’effet combiné du vieillissement, de la baisse des recettes fiscales et des dépenses sociales accrues. L’Institut Montaigne souligne que cette dérive budgétaire prive l’État de marges de manœuvre à moyen terme, mettant en danger la capacité d’investissement public et les équilibres macroéconomiques.

La productivité du travail, moteur traditionnel de la croissance française, ne progresse plus significativement. Selon le rapport, le vieillissement, la désorganisation territoriale et le manque de réforme structurelle sont responsables de ce marasme prolongé. Les gains technologiques ne parviennent plus à compenser la baisse de performance de l’économie réelle.

L’étude se veut un électrochoc pour les responsables politiques. Elle insiste sur le fait que la poursuite des tendances actuelles sans intervention ambitieuse conduira à une impasse économique. Le rapport veut mettre les élus « face à leurs responsabilités » et souligne le coût élevé de l’immobilisme institutionnel, en particulier dans les domaines clés que sont le travail, l’innovation et la formation.


Une gouvernance à bout de souffle face aux crises systémiques

L’Institut Montaigne critique sévèrement la gouvernance publique « en silos ». L’absence de vision transversale, dans des domaines comme l’éducation, la santé, le climat ou la sécurité, empêcherait toute réponse cohérente aux défis actuels. Cette logique compartimentée rend l’État inefficace face aux dynamiques de plus en plus entremêlées qui caractérisent les crises modernes.

La France entre dans une période de « double contrainte », marquée à la fois par des transformations climatiques rapides et un effondrement démographique. Cette imbrication rend les arbitrages budgétaires, sociaux et environnementaux encore plus complexes. L’incapacité de l’État à prioriser et planifier aggrave la perte de souveraineté stratégique du pays.

Bruno Tertrais insiste enfin sur un contexte géopolitique tendu : conflits régionaux, instabilité commerciale, pression migratoire. Face à cela, les « travers traditionnels de l’administration française » deviennent des handicaps structurels, plus problématiques encore qu’il y a trente ans. Le rapport alerte sur l’urgence de repenser l’organisation de l’État dans un monde devenu imprévisible.


1 2 3 9